(来源:冠南固收视野)


摘要
一、价格出现“K型”分化
5月原油产业链涨价效应弱化后,通胀数据体现K型分化特征突出,最终表现为PPI环比以及核心CPI涨幅回落。
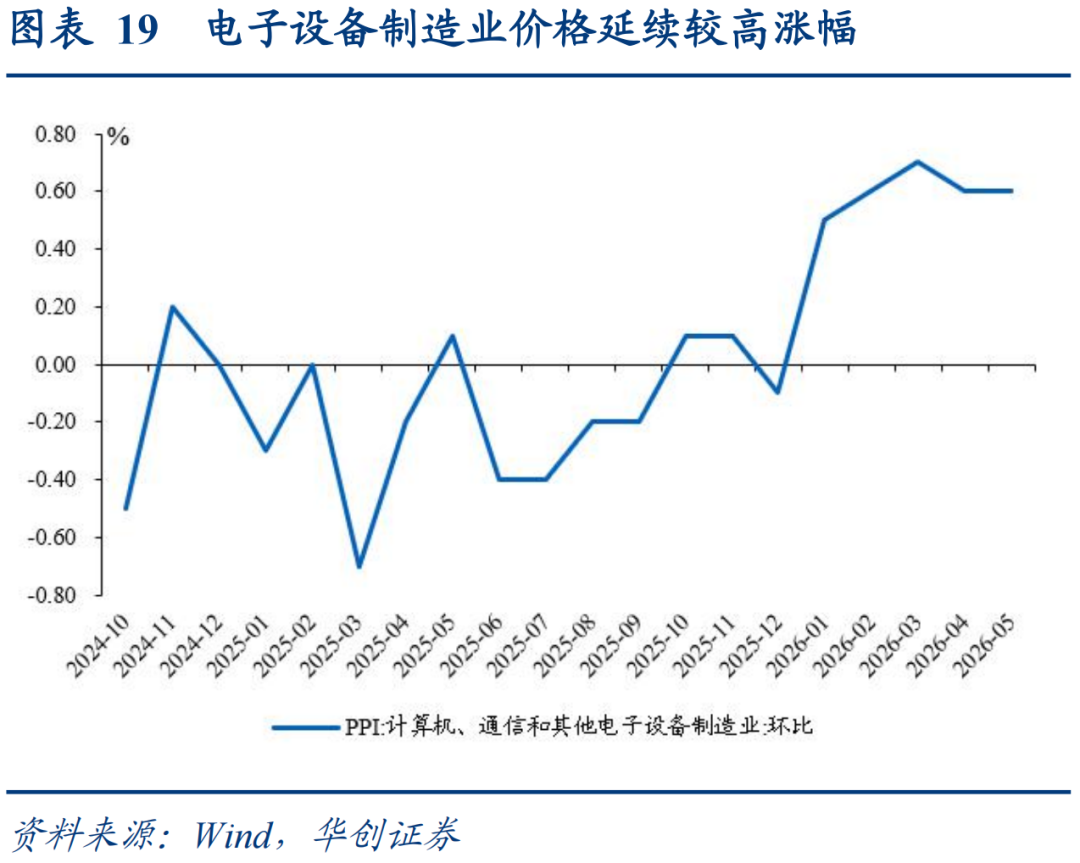
(1)PPI方面,出口与内需、AI为代表的新经济与房地产和基建为代表的旧经济价格分化更为清晰。目前AI带动出口导向的计算机和电气机械等相关行业价格上涨,与房地产和基建等内需较为相关的非金属矿物制品业、木材加工、家具制造业等行业价格下降。5月原油产业链涨价效应弱化叠加行业内部价格分化,导致PPI整体环比有所回落。
(2)CPI方面,高油价抑制服务需求的效应有所体现。回顾历史,当油价快速上升至100美元/桶以上后,CPI服务价格同比均呈现回落的趋势,说明高油价对居民出行需求有所抑制,进而导致服务消费场景的减少以及相关行业价格的下降。今年3月油价突破100美元/桶后,CPI服务同比同样见顶回落,从1.6%已下行至0.8%,并带动核心CPI转弱。
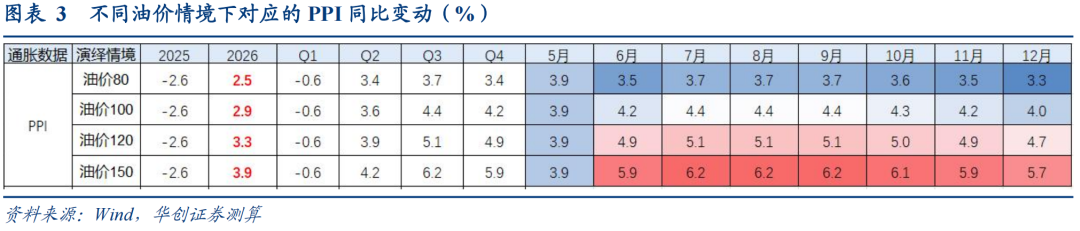
往后看,若美伊冲突稳定、经济分化的特征延续,PPI涨价动能或趋于回落,密切关注同比转折的拐点何时出现。目前6-7月PPI同比分别有0.4%、0.2%的翘尾支撑,对应6月油价中枢需在92美元/桶以下、7月油价中枢在86美元/桶以下且原油产业链以外的行业不贡献额外涨价因素时,才可能会导致PPI同比提前见顶,否则PPI同比拐点或更加后置,8-9月PPI同比翘尾为0、10月起开始转负对PPI的拖累因素更加明显。历史上当PPI同比上升时央行暂停降息、直至转为下降时才重新打开降息窗口,因此关注PPI同比转折的拐点仍较为重要。
二、5月CPI:食品下行,油价和服务价格回落拖累非食品,同比维持1.2%
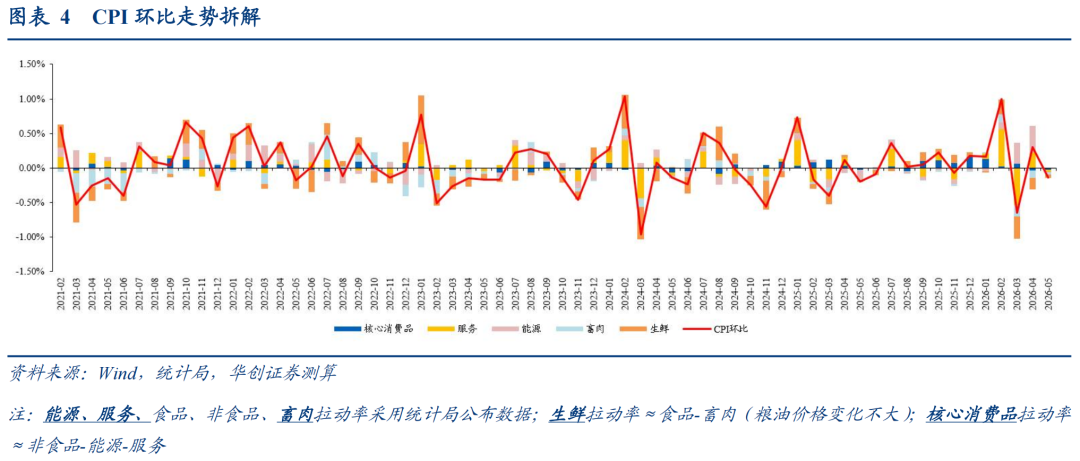
1、环比下行至-0.1%:影响CPI环比变动从高到低依次是:能源(-0.01pct)>畜肉(-0.03pct)≈服务(-0.03pct)≈核心消费品(-0.03pct)>生鲜(-0.04pct)。
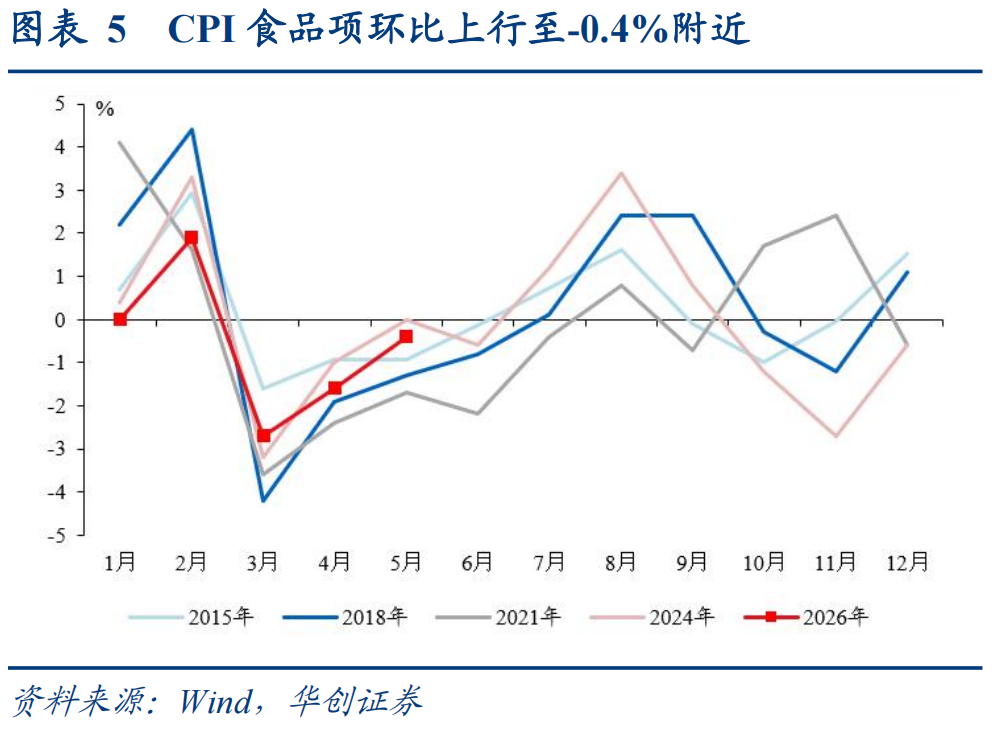
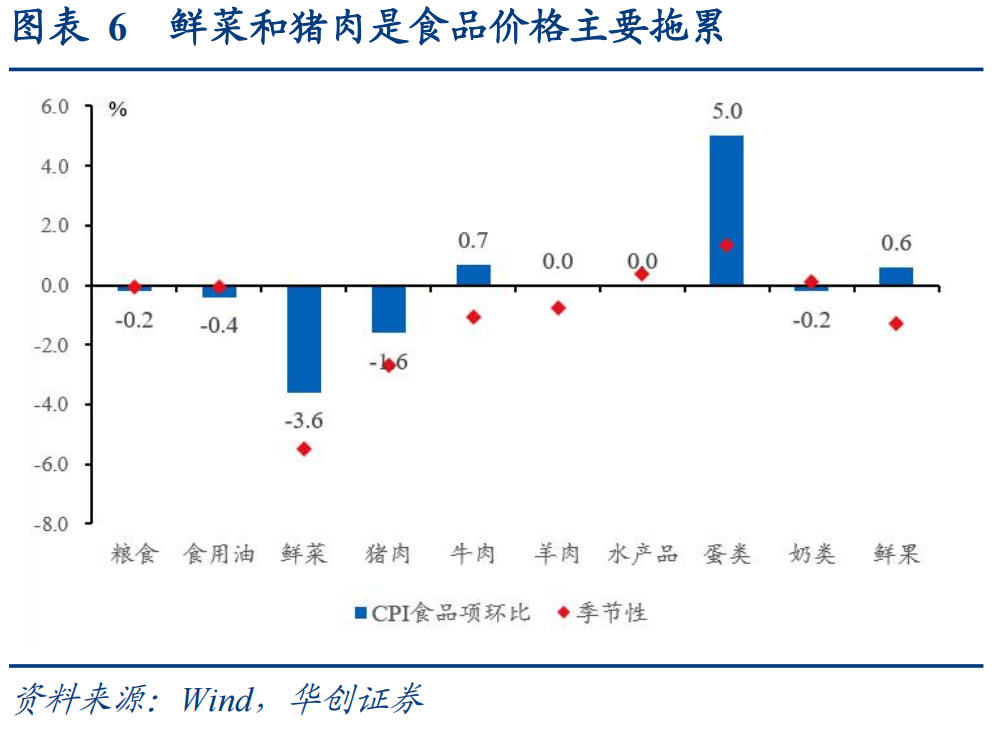
2、食品项:环比下降1.6%。(1)畜肉:受供强于需格局影响,价格继续下降。(2)生鲜:应季蔬菜大量上市,菜价是主要拖累项,时鸡蛋受阶段性供给偏紧叠加夏季高温产蛋率下降、端午节前集中备货等因素价格大幅上涨。
3、非食品项环比:环比下行至-0.1%。(1)能源:油价下跌,影响CPI下行约0.01pct;(2)核心消费品:影响CPI下行约0.03pct,电子产品受AI带动,但家具、汽车仍在降价,结构上分化显著。(3)服务:高油价或抑制部分出行意愿,服务价格处于季节性低位,影响CPI下行约0.03pct。
三、5月PPI:原油产业链涨价放缓,环比升幅收窄至0.5%,同比回升至3.9%
1、PPI环比:5月PPI环比涨幅回落至0.5%,采掘业依旧为涨价主导部门。5月生产资料价格上行0.7%(-1.4pct),其中采掘工业价格上涨1.5%(-4.2pct),原材料工业价格上涨0.9%(-4pct),加工工业价格上涨0.5%(+0.1pct),涨价部门依旧为采掘业为主;下游的生活资料价格持平(+0.1pct),其中食品价格下降0.1%(+0.3pct),衣着价格上涨0.1%(+0.2pct)),一般日用品价格上涨0.1%(持平),耐用消费品价格上涨0.1%(持平)。
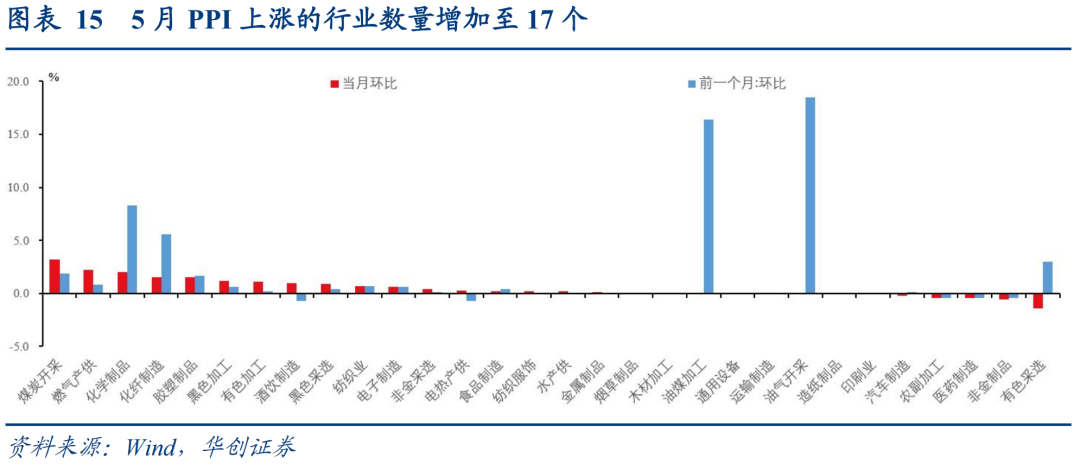
2、分行业:(1)工业生产者行业中价格上涨的行业数量从16个增加至17个。(2)支撑涨价的因素有输入性的原油产业链,但涨幅明显放缓;季节性需求增加导致煤炭、电力等行业价格上涨;AI带动有色加工、机电等行业价格上行。
风险提示:大宗商品价格超预期上涨,测算存在误差仅供参考。
目录
正文
周三上午统计局公布数据显示,5月CPI同比上涨1.2%,预期涨1.4%,前值涨1.2%;5月PPI同比上涨3.9%,预期涨3.5%,前值涨2.8%。具体来看:
一
价格出现“K型”分化
5月原油产业链涨价效应弱化后,通胀数据体现的K型经济下的价格分化特征突出,最终表现为PPI环比以及核心CPI涨幅回落。
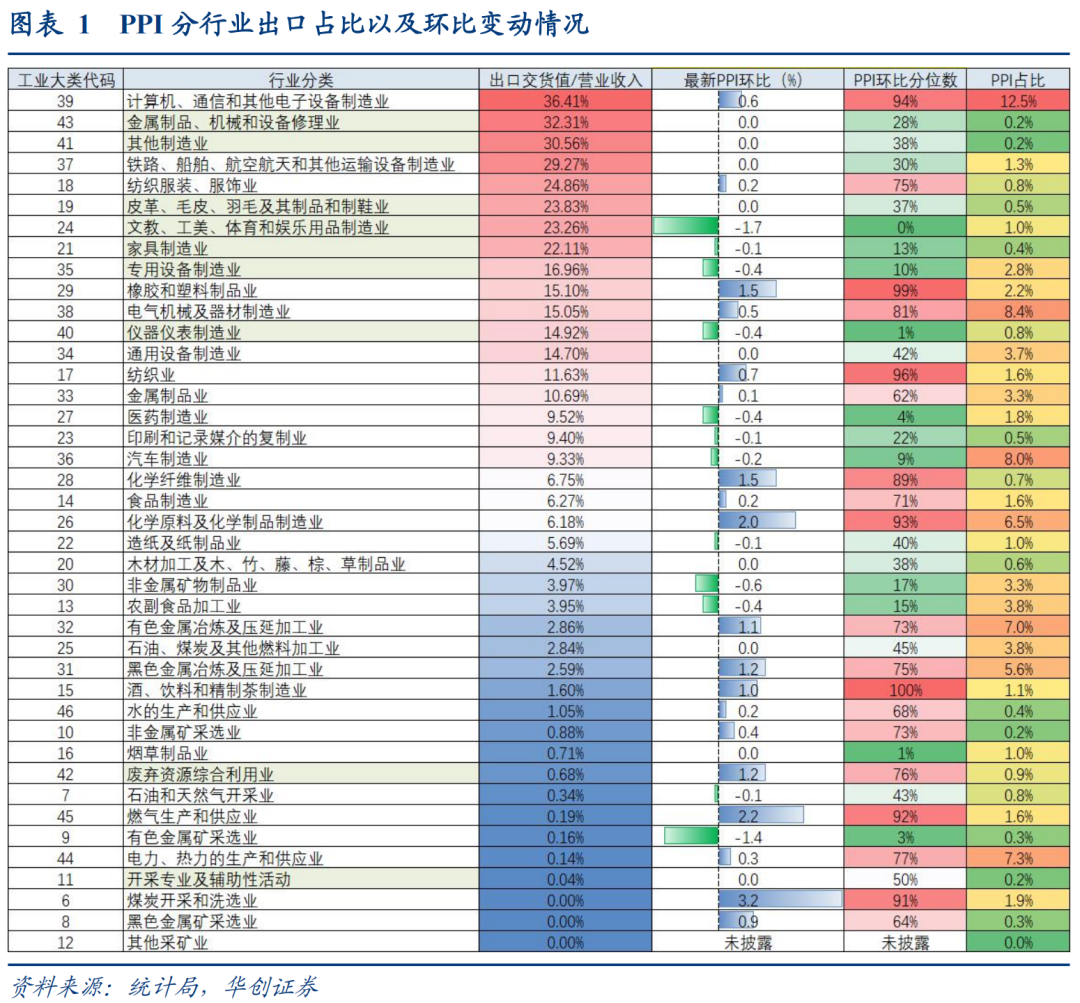
PPI方面,出口与内需、AI为代表的新经济与房地产和基建为代表的旧经济价格分化更为清晰。电气化进程加快,人工智能与各领域深度融合,算力需求增长等带动计算机和电气机械等相关行业价格上涨,计算机通信和其他电子设备制造业价格上涨0.6%,电气机械和器材制造业价格上涨0.5%,合计占PPI比重在21%附近,同时是代表性的出口行业,出口交货值/营业收入分别排名41个工业大类中的第1名和第11名;此外,与房地产和基建等内需较为相关的非金属矿物制品业价格下降0.6%,木材加工、家具制造业年内累计下降0.2%和0.3%。5月原油产业链涨价效应弱化叠加行业内部价格分化,导致PPI整体环比有所回落。

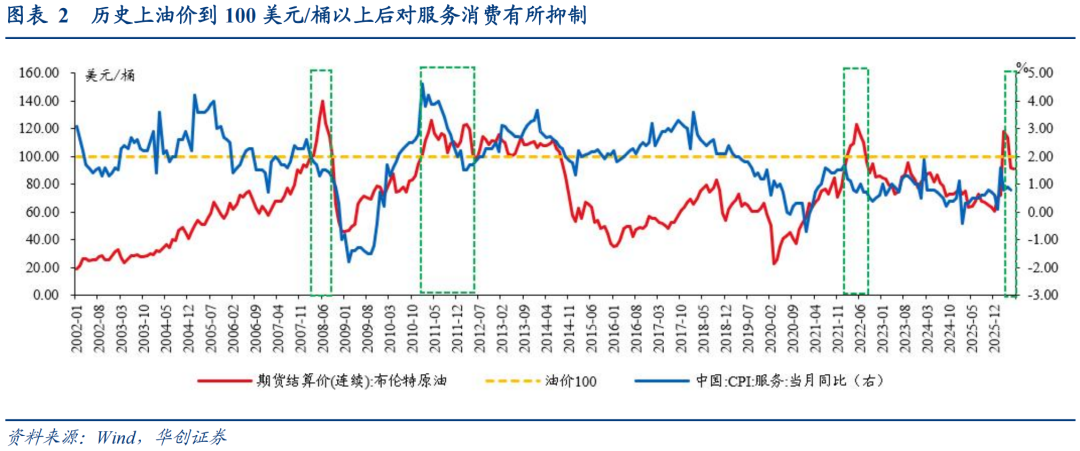
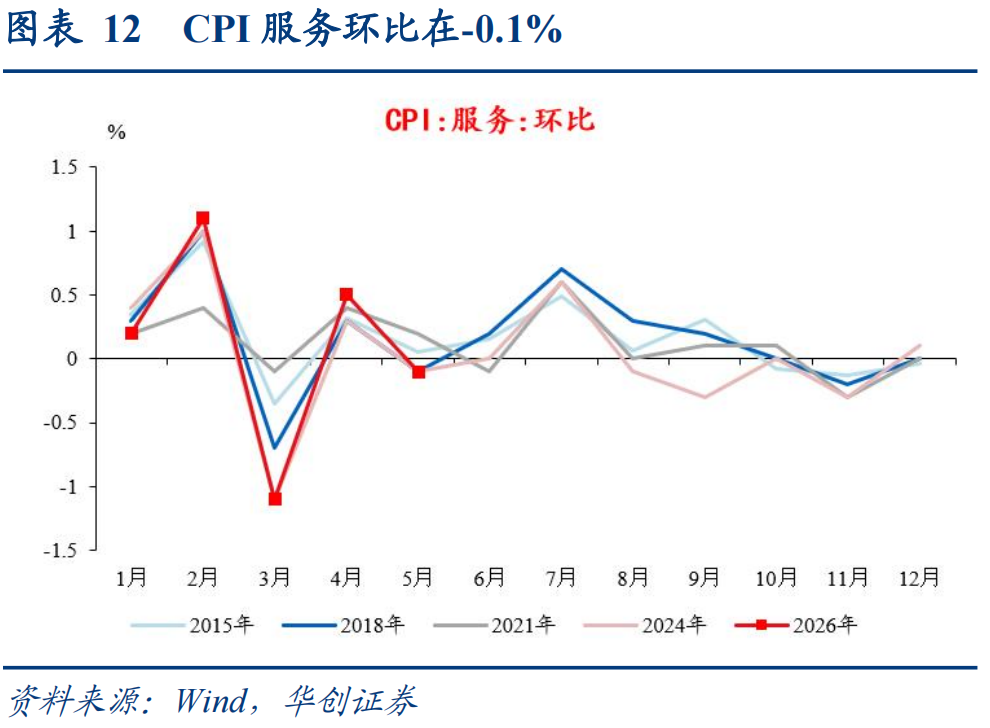
CPI方面,高油价抑制服务需求的效应有所体现。回顾历史,当油价快速上升至100美元/桶以上后,CPI服务价格同比均呈现回落的趋势,说明高油价对居民出行需求有所抑制,进而导致服务消费场景的减少以及相关行业价格的下降。今年3月油价突破100美元/桶后,CPI服务同比同样见顶回落,从1.6%已下行至0.8%,并带动核心CPI转弱。
往后看,若美伊冲突稳定、经济分化的特征延续,PPI涨价动能或趋于回落,密切关注同比转折的拐点何时出现。目前6-7月PPI同比分别有0.4%、0.2%的翘尾支撑,对应6月油价中枢需在92美元/桶以下、7月油价中枢在86美元/桶以下且原油产业链以外的行业不贡献额外涨价因素时,才可能会导致PPI同比提前见顶,否则PPI同比拐点或更加后置,8-9月PPI同比翘尾为0、10月起开始转负对PPI的拖累因素更加明显。历史上当PPI同比上升时央行暂停降息、直至转为下降时才重新打开降息窗口,因此关注PPI同比转折的拐点仍较为重要。
二
5月CPI:食品下行,油价和服务价格回落拖累非食品,同比维持1.2%
2025年5月食品价格下行,油价和服务季节性回落拖累非食品,环比回落至-0.1%,同比维持在1.2%。影响CPI环比变动从高到低依次是:能源(-0.01pct)>畜肉(-0.03pct)≈服务(-0.03pct)≈核心消费品(-0.03pct)>生鲜(-0.04pct)。
(一)食品项:猪肉和鲜菜是食品价格主要拖累
5月CPI食品价格下行0.4%,带动CPI下行约0.07个百分点。(1)猪肉价格下降:猪肉供应充足,价格下降1.6%,降幅比上月收窄4.1个百分点,影响CPI环比下降约0.03个百分点。(2)生鲜价格季节性走弱:应季蔬菜大量上市,鲜菜价格下降3.6%,影响CPI环比下降约0.06个百分点;阶段性供给偏紧叠加夏季高温产蛋率下降、端午节前集中备货等因素影响,鸡蛋价格上涨6.1%,影响CPI环比上涨约0.03个百分点。整体来看,生鲜价格拖累CPI下降约0.04个百分点。
(二)非食品项:油价和出行相关价格是主要拖累项
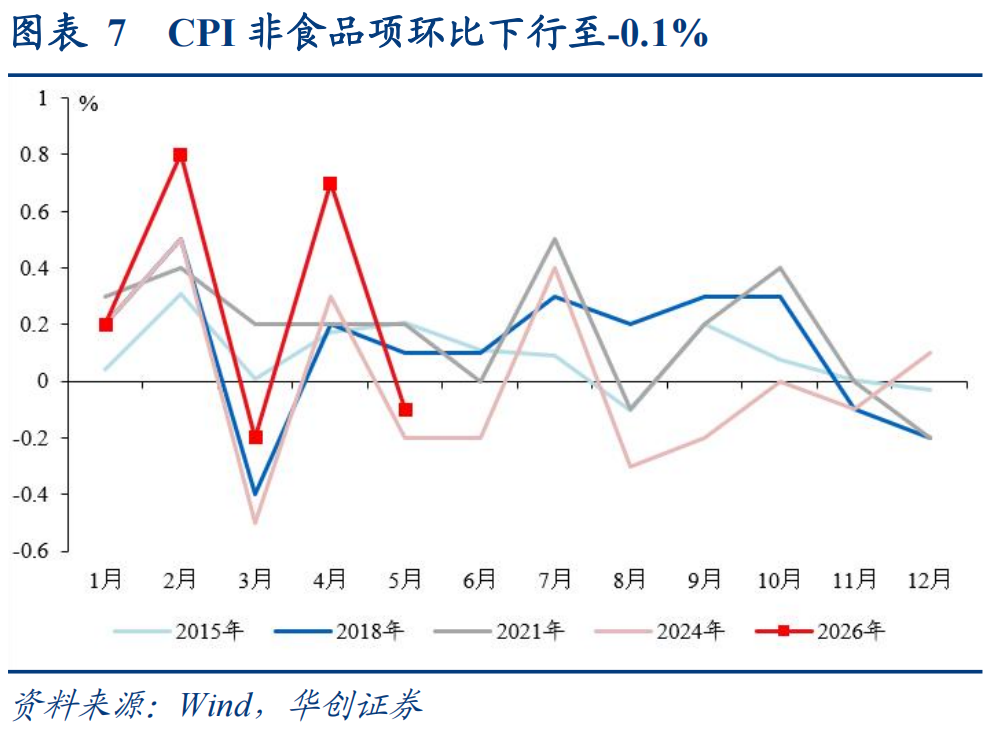
5月CPI非食品项环比下行至-0.1%,带动CPI下行约0.07个百分点。
(1)能源:油价下跌,影响CPI下行约0.01pct。国内成品油价格滞后海外原油价格调整,5月CPI交通工具用燃料价格下降0.3%,影响CPI环比下行约0.01个百分点。
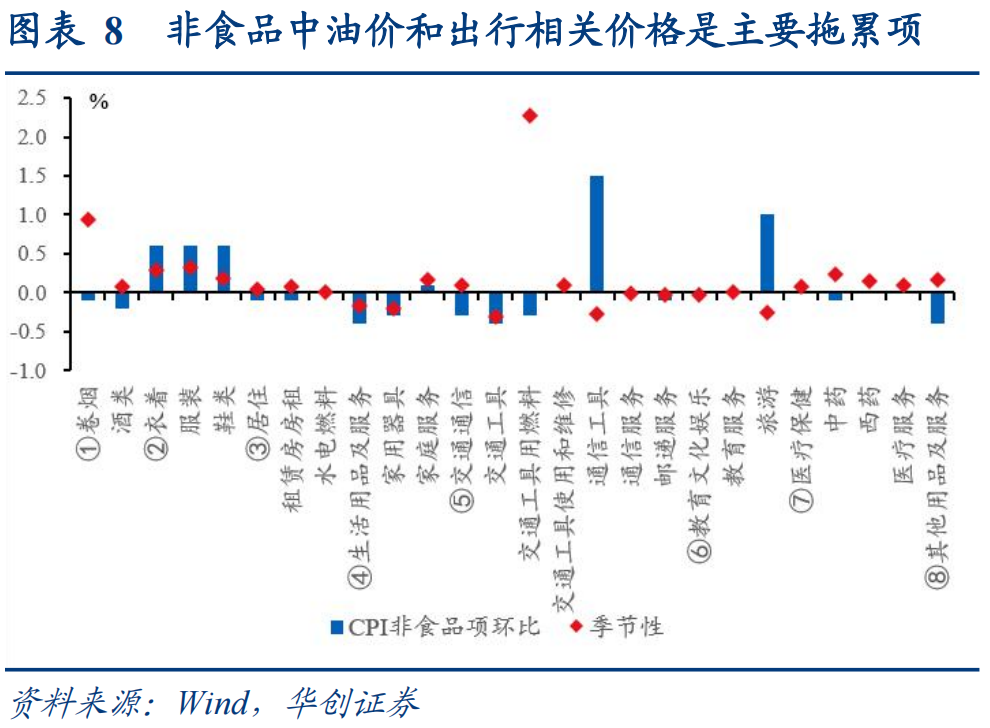
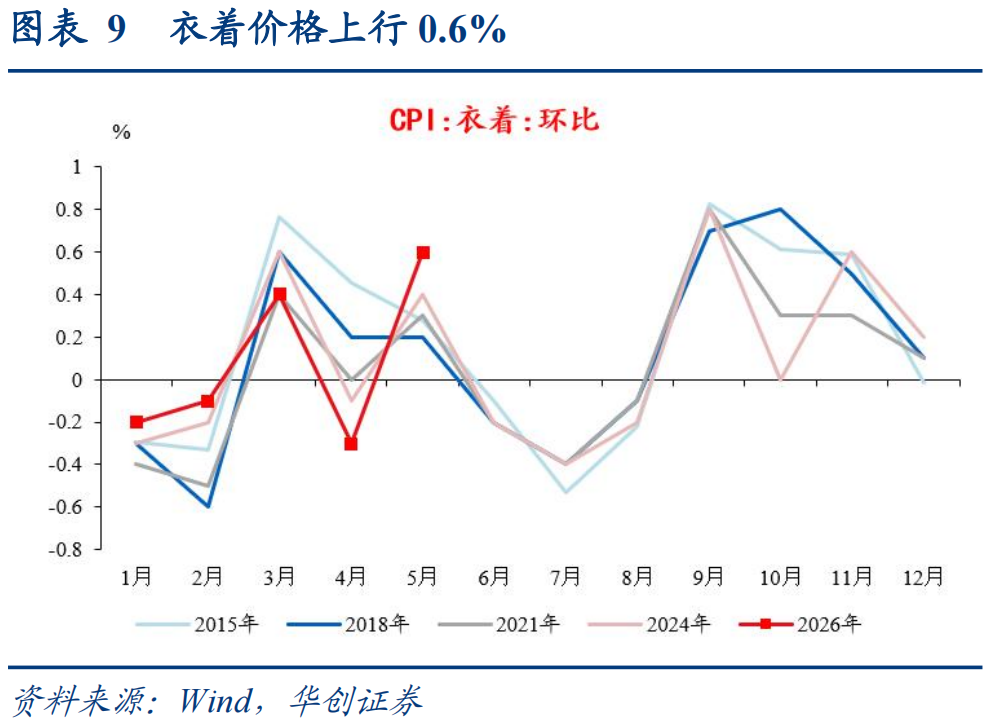
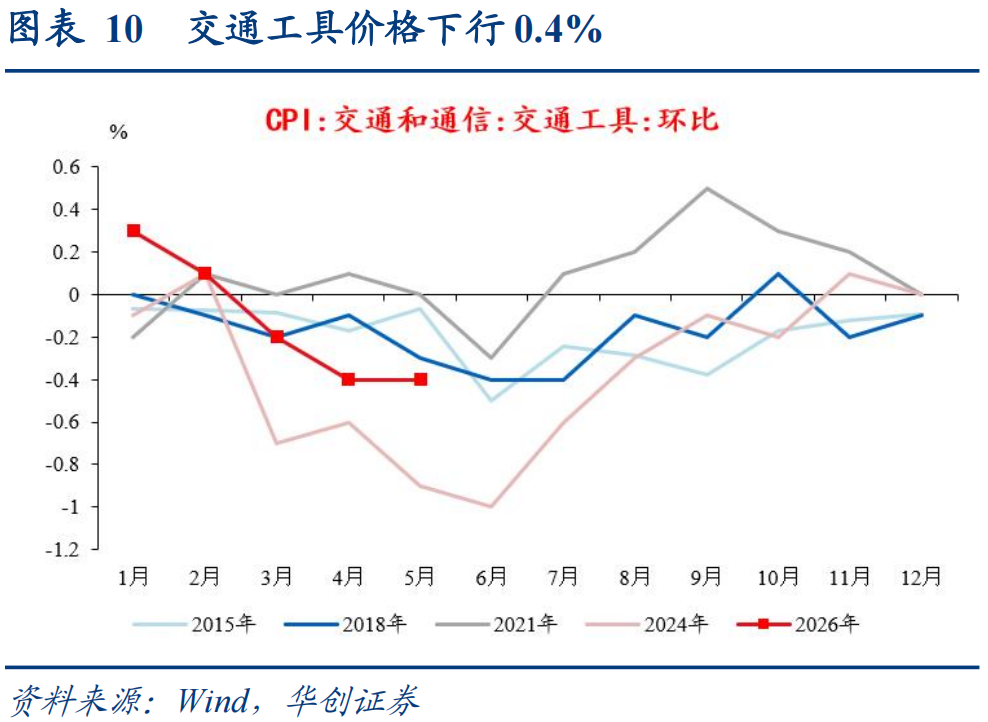
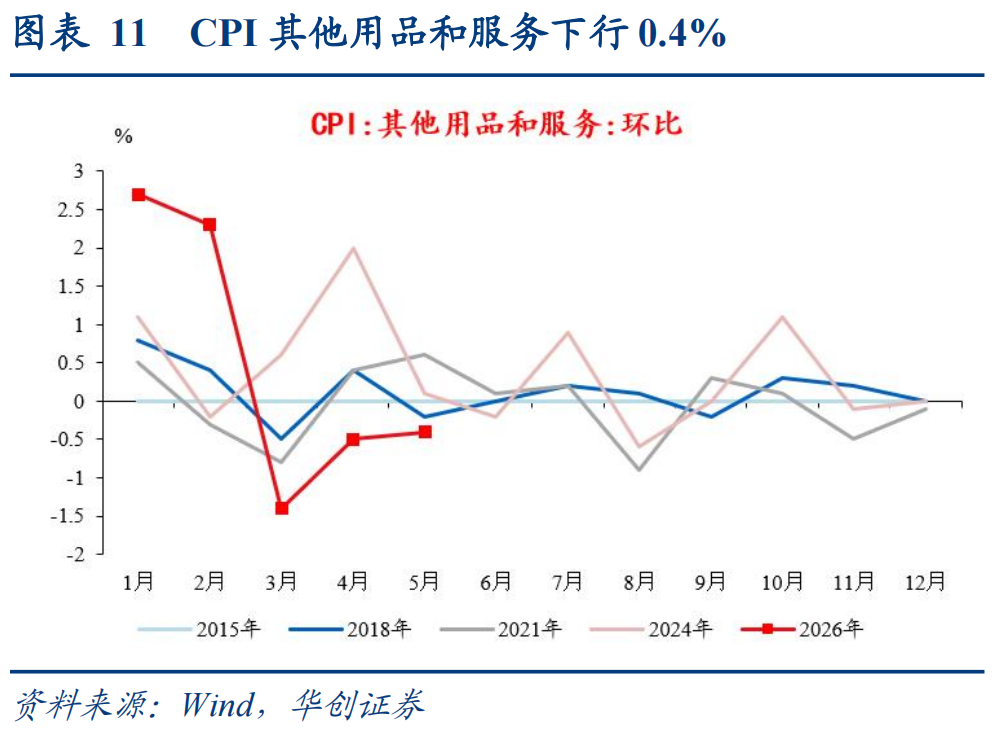
(2)核心消费品:影响CPI下行约0.03pct,电子产品受AI带动,但家具、汽车仍在降价,结构上分化显著。夏装换季上新带动服装价格上涨0.6%,AI相关需求旺盛带动移动电话机和平板电脑价格分别上涨1.6%和1.1%,上述三项合计影响CPI环比上涨约0.05个百分点;但家具、汽车等耐用消费品仍在降价,5月家用器具价格下降0.3%,交通工具价格下降0.4%。整体来看,核心消费品或影响CPI下行约0.36pct。
(3)服务:高油价或抑制部分出行意愿,服务价格处于季节性低位,影响CPI下行约0.03pct。受“五一”节后出行回落以及高油价影响,交通工具租赁和飞机票价格分别由上涨8.6%和29.2%转为下降6.8%和6.3%,合计影响CPI环比下降约0.04个百分点,服务价格由上涨0.5%转为下降0.1%,对CPI环比的影响由拉动0.22个百分点转为拖累0.03个百分点。
三
5月PPI:原油产业链涨价放缓,环比升幅收窄至0.5%,同比回升至3.9%
(一)整体:PPI环比涨幅回落至0.5%
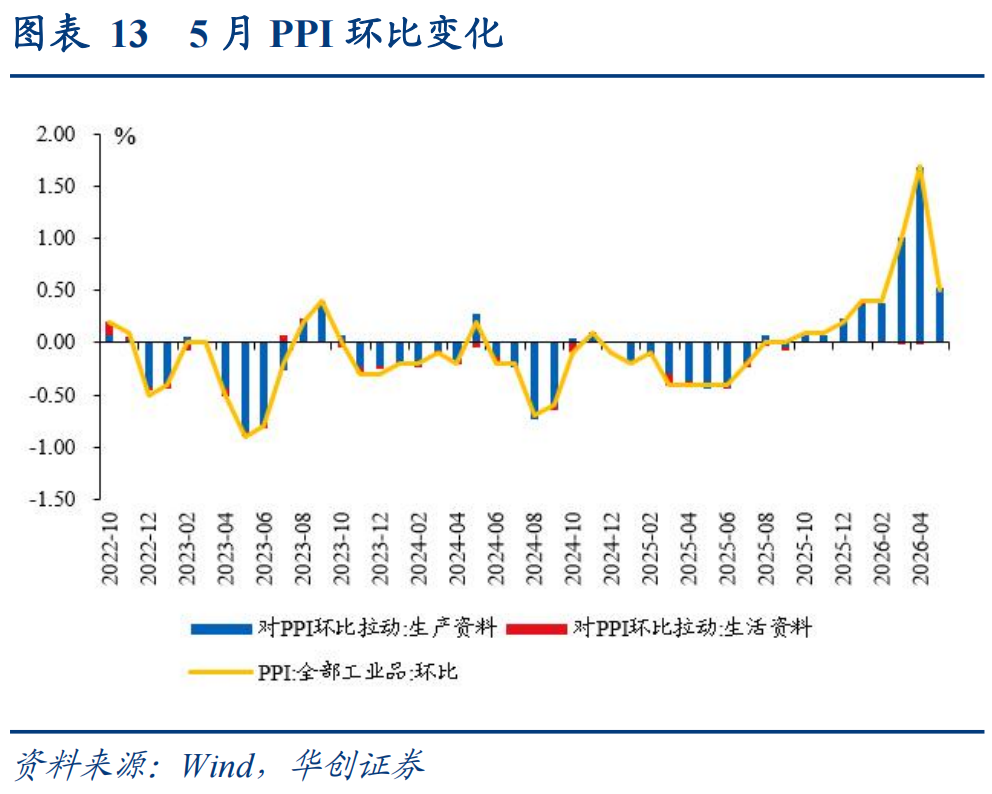
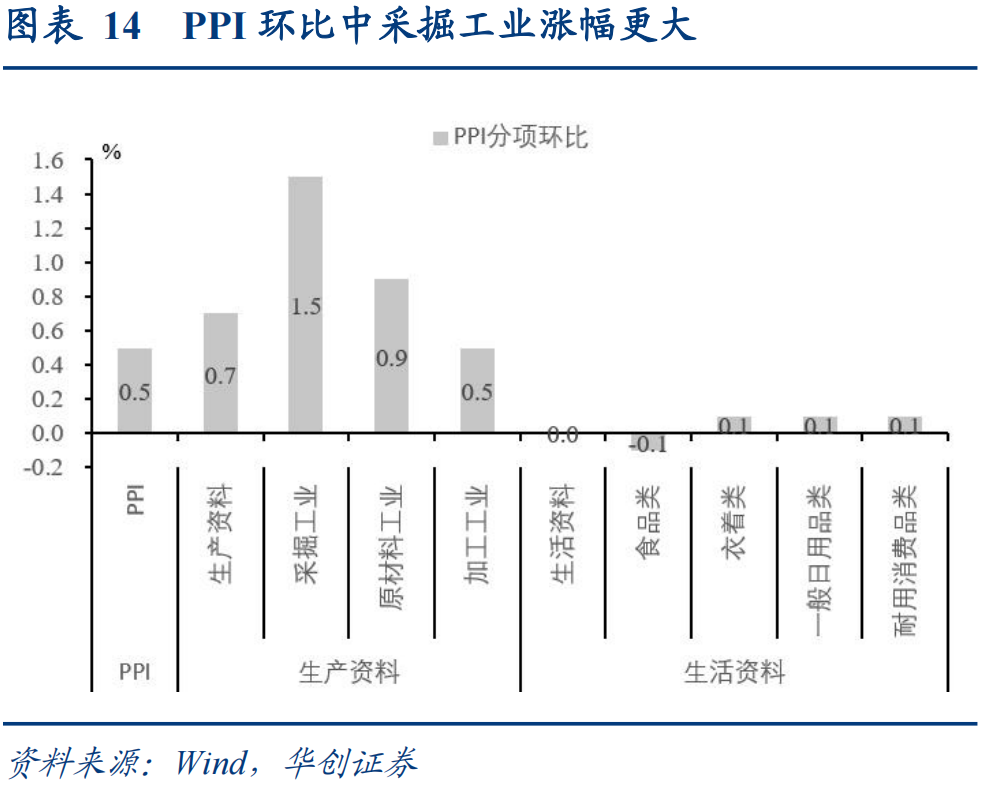
5月PPI环比涨幅回落至0.5%,采掘业依旧为涨价主导部门。5月生产资料价格上行0.7%(-1.4pct),其中采掘工业价格上涨1.5%(-4.2pct),原材料工业价格上涨0.9%(-4pct),加工工业价格上涨0.5%(+0.1pct),涨价部门依旧为采掘业为主;下游的生活资料价格持平(+0.1pct),其中食品价格下降0.1%(+0.3pct),衣着价格上涨0.1%(+0.2pct)),一般日用品价格上涨0.1%(持平),耐用消费品价格上涨0.1%(持平)。
(二)分行业:煤炭是主要支撑项,原油产业链涨价放缓
2025年5月,工业生产者行业中价格上涨的行业数量增加至17个。5月公布PPI的30个行业中下跌的行业数量维持在8个,价格持平的数量从6个减少至5个,价格上涨的行业数量从16个增加至17个。
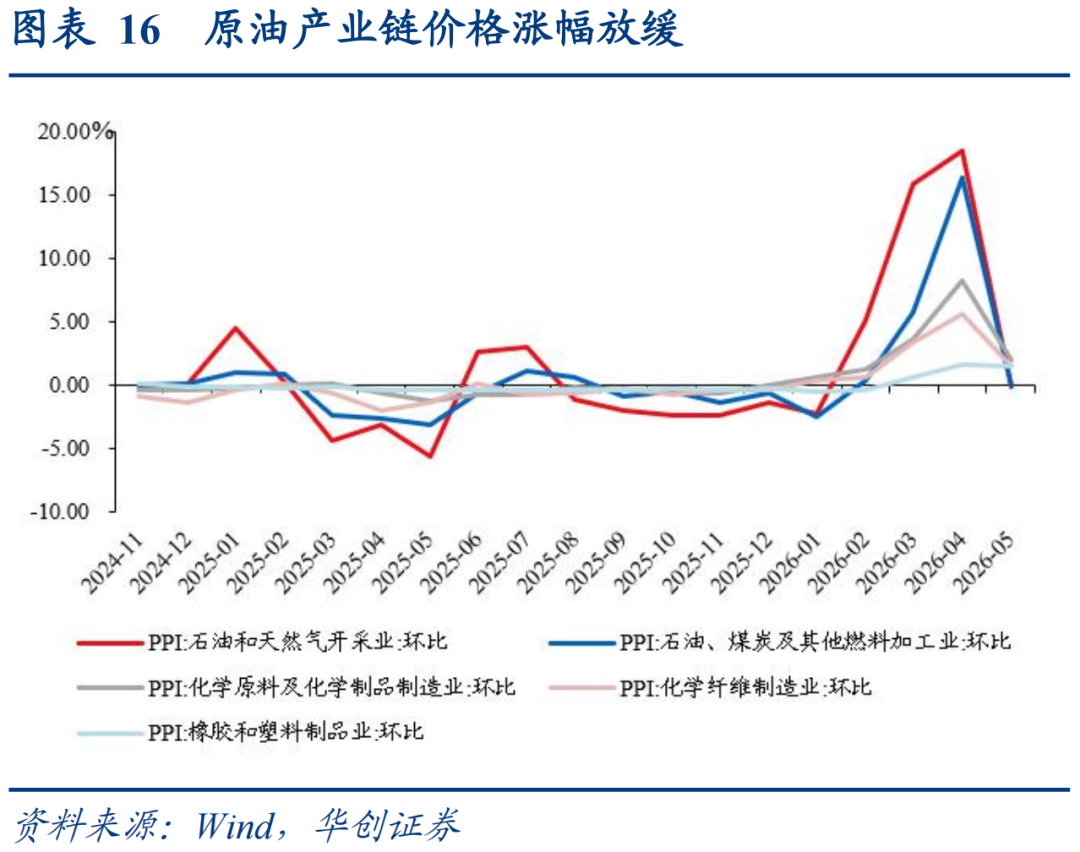
支撑项1:输入性的原油产业链,但涨幅明显放缓。国际原油价格波动传导影响国内相关行业价格由涨转降或涨幅回落。石油开采价格环比由上月上涨24.1%转为下降1.8%,精炼石油产品制造价格由上涨19.0%转为下降0.3%,化学原料和化学制品制造业、化学纤维制造业、橡胶和塑料制品业价格分别上涨2.0%、1.5%和1.5%,涨幅比上月分别回落6.3个、4.1个和0.2个百分点。
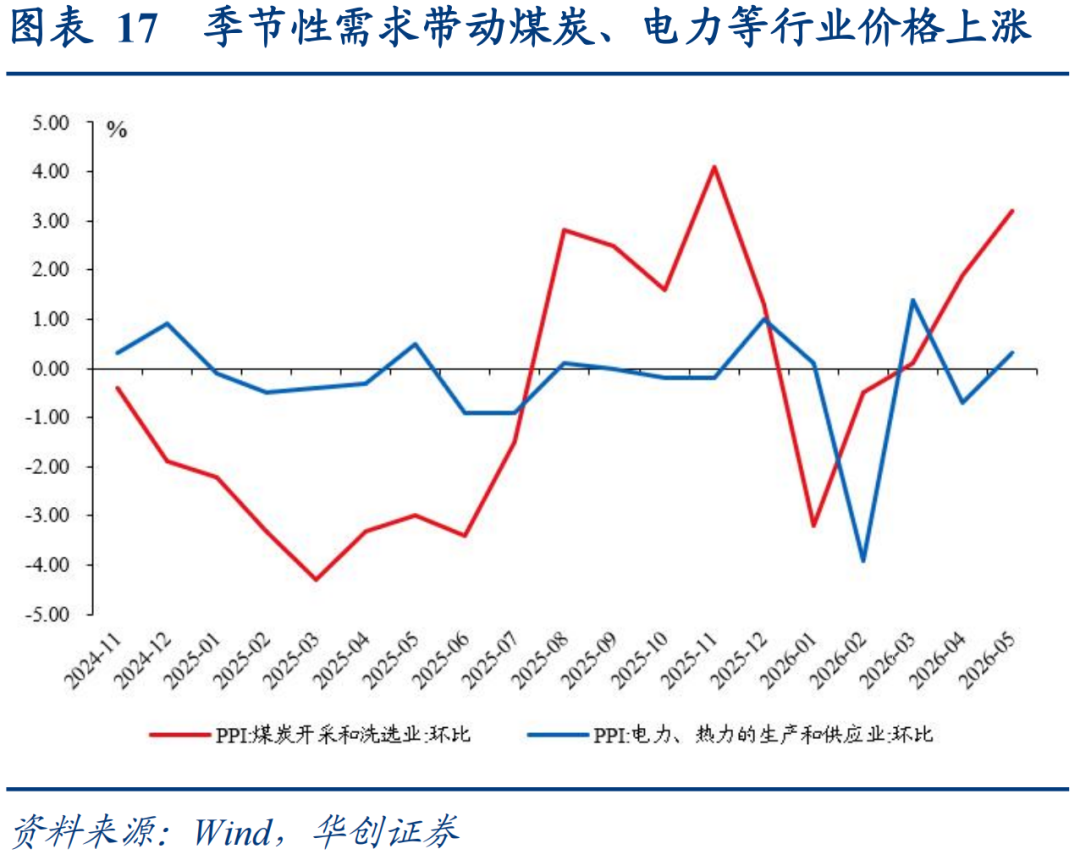
支撑项2:季节性需求增加导致煤炭、电力等行业价格上涨。“迎峰度夏”备煤和非电用煤需求增加,煤炭开采和洗选业价格环比上涨3.2%。进入5月气温逐渐升高,家用空气调节器制造、家用制冷电器具制造价格分别上涨0.9%和0.3%,电力供应价格上涨0.4%。
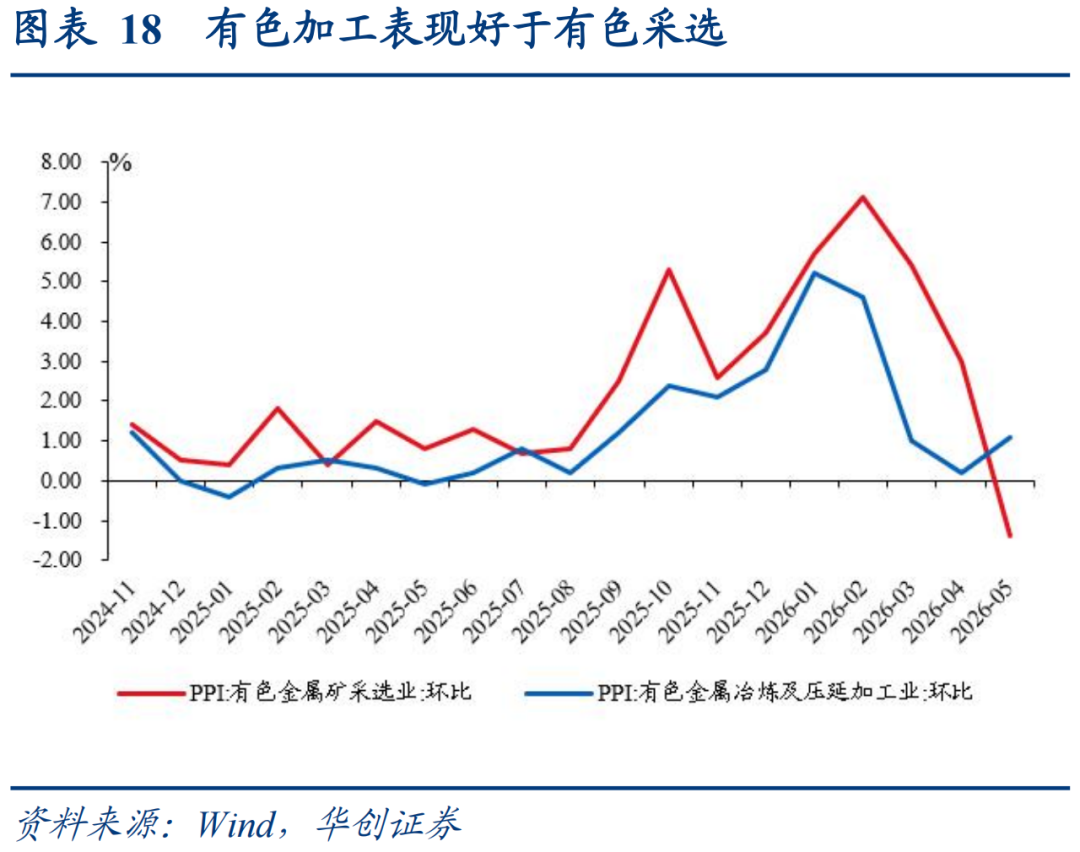
支撑项3:AI带动有色加工、机电等行业价格上行。电气化进程和AI发展带动有色金属、电气机械和计算机相关行业价格上涨,有色金属冶炼和压延加工业价格上涨1.1%,其中锡冶炼、铜冶炼价格分别上涨4.8%和3.1%;电气机械和器材制造业价格上涨0.5%,其中光纤制造、电线电缆制造价格分别上涨8.0%和1.2%;计算机通信和其他电子设备制造业价格上涨0.6%,其中集成电路封装测试系列、外存储设备及部件价格分别上涨2.9%和1.9%。
四
风险提示
大宗商品价格超预期上涨,测算存在误差仅供参考。
具体内容详见华创证券研究所6月10日发布的报告《价格出现“K型”分化—5月通胀数据解读》
往期回顾 ]article_adlist-->为什么PPI超预期上涨?——4月通胀数据解读高油价下债市如何反应?——3月通胀数据解读
不同情境下油价对通胀的冲击——2月通胀数据解读
春节前后的PPI怎么走?——1月通胀数据解读
2025年通胀回眸——12月通胀数据解读
关注价格运行变化对债市的潜在影响——11月通胀数据解读
如何看待PPI环比转正?——10月通胀数据解读
贸易摩擦再起,对通胀有何影响?——9月通胀数据解读
PPI持续回升会导致债市调整么?——8月通胀数据解读
PPI为何弱于预期?——7月通胀数据解读
金价&油价,如何影响通胀?——6月通胀数据解读
5月价格趋势“不变”背后的潜在变化——5月通胀数据解读
看懂机构 看懂债市
华创固收 · 周冠南团队
]article_adlist-->法律声明
华创证券研究所定位为面向专业投资者的研究团队,本资料仅适用于经认可的专业投资者,仅供在新媒体背景下研究观点的及时交流。华创证券不因任何订阅本资料的行为而将订阅人视为公司的客户。普通投资者若使用本资料,有可能因缺乏解读服务而对报告中的关键假设、评级、目标价等内容产生理解上的歧义,进而造成投资损失。
本资料来自华创证券研究所已经发布的研究报告,若对报告的摘编产生歧义,应以报告发布当日的完整内容为准。须注意的是,本资料仅代表报告发布当日的判断,相关的分析意见及推测可能会根据华创证券研究所后续发布的研究报告在不发出通知的情形下做出更改。华创证券的其他业务部门或附属机构可能独立做出与本资料的意见或建议不一致的投资决策。本资料所指的证券或金融工具的价格、价值及收入可涨可跌,以往的表现不应作为日后表现的显示及担保。本资料仅供订阅人参考之用,不是或不应被视为出售、购买或认购证券或其它金融工具的要约或要约邀请。订阅人不应单纯依靠本资料的信息而取代自身的独立判断,应自主作出投资决策并自行承担投资风险。华创证券不对使用本资料涉及的信息所产生的任何直接或间接损失或与此有关的其他损失承担任何责任。
本资料所载的证券市场研究信息通常基于特定的假设条件,提供中长期的价值判断,或者依据“相对指数表现”给出投资建议,并不涉及对具体证券或金融工具在具体价位、具体时点、具体市场表现的判断,因此不能够等同于带有针对性的、指导具体投资的操作意见。普通个人投资者如需使用本资料,须寻求专业投资顾问的指导及相关的后续解读服务。若因不当使用相关信息而造成任何直接或间接损失,华创证券对此不承担任何形式的责任。
未经华创证券事先书面授权,任何机构或个人不得以任何方式修改、发送或者复制本资料的内容。华创证券未曾对任何网络、平面媒体做出过允许转载的日常授权。除经华创证券认可的媒体约稿等情况外,其他一切转载行为均属违法。如因侵权行为给华创证券造成任何直接或间接的损失,华创证券保留追究相关法律责任的权利。
订阅人若有任何疑问,或欲获得完整报告内容,敬请联系华创证券的机构销售部门,或者发送邮件至jiedu@hcyjs.com。
]article_adlist-->感谢您对华创固收团队的关注,您的认可和支持是我们前进的最大动力!
可以点“在看”给我一朵小黄花嘛
 海量资讯、精准解读,尽在新浪财经APP
广瑞网提示:文章来自网络,不代表本站观点。